2人暮らしの生活費は平均いくら?「高すぎる」落とし穴と月5万円節約術
パートナーとの新たなスタートとして同棲や結婚生活を思い描くとき、真っ先に直面するのが毎月のお金の問題です。「2人で暮らせば家賃や光熱費がシェアできて生活費は浮くはず」と皮算用していたカップルが、新生活をスタートさせた数か月後に「なぜか一人暮らしの時よりお金が残らない」「思ったより高すぎる」と頭を抱えるケースが後を絶ちません。
相次ぐ物価高やエネルギー価格の変動が家計を直撃する2026年現在、二人暮らしの支出構造は以前よりもシビアさを増しています。本記事では、公的統計の最新データとリアルな現場取材を照らし合わせ、二人暮らしにかかる生活費の真実、手取り別の支出シミュレーション、そしてパートナー間で関係に亀裂を入れずに月5万円を浮かす現実的な改善策までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の二人暮らし生活費平均(住居費除く)は約25万〜27万円であり、家賃を含めた総支出は実質33万〜36万円前後が都市部のリアルな基準値。
- 要点2:「思ったより高い」と嘆く主因は、外食や交際費のインフレ、日用品・水道光熱費の急増、そして初期費用の回収遅れという3大落とし穴にある。
- 要点3:機械的な「生活費完全折半」は破綻リスクが高く、収入傾斜配分や共同口座制の導入、月1回の家計会議による心理的バウンダリーの確保が成功の絶対条件。
【2026年最新】二人暮らし生活費平均の実態|総務省データとリアルな相場
二人暮らしを始めるにあたり、基準となる物差しを持っておくことは生活防衛の第一歩です。総務省統計局が発表している「家計調査報告(二人以上の世帯)」の勤労者世帯データおよび民間シンクタンクの調査をもとに、2026年最新生活費相場を算出しました。
持ち家層やシニア層を含む全国平均データから、現役で働く20代〜30代の賃貸暮らしカップル・若年夫婦の実態にアジャストした内訳が以下の比較表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住居費(家賃・共益費) | 首都圏:11.5万〜14.0万円 地方都市:7.5万〜9.5万円 | 世帯手取り月収の20〜25%以内 | 1LDK〜2LDKの二人暮らし家賃相場。固定費最大枠のため無理な背伸びは命取り。 |
| 食費(内食・外食合算) | 自炊中心:6.0万〜7.0万円 外食多め:8.5万〜10.5万円 | 2人暮らし食費平均:約7.8万円 | 食品の値上げ基調が定着。週末の外食頻度次第で毎月3万円以上の開きが発生。 |
| 水道光熱費 | 電気:1.2万〜1.6万円 ガス:0.6万〜0.9万円 水道:0.5万〜0.6万円 | 合計:2.3万〜3.1万円 | 在宅勤務の有無やプロパンガス物件か都市ガス物件かで月額1万円以上の差。 |
| 通信費(スマホ・固定回線) | 格安SIM活用:0.9万〜1.2万円 大手キャリア:1.8万〜2.4万円 | 合計:1.0万〜1.5万円 | 光回線のシェアで節約効果が出やすい項目。キャリア見直しの即効性が高い。 |
| 日用品・雑費 | 平均:1.5万〜2.2万円 | 月1.5万円前後 | 洗剤、トイレットペーパー、消耗品の買い足し。まとめ買いの管理が鍵。 |
| 娯楽・交際費・被服費 | 2人合算:4.0万〜6.5万円 | 手取りの10〜15%程度 | 個人のお小遣いとは別計上にするかどうかのルール設計で大きく変動。 |
| 保険・医療・その他 | 平均:1.5万〜2.5万円 | 月2.0万円前後 | 最低限の医療保障と定期検診費用。無駄な民間生保は解約検討の余地あり。 |
| 合計支出(家賃込み) | 28.7万〜39.8万円 | 全国中央値:約31.5万円 | 二人暮らし生活費平均の実質的な支出ライン。貯蓄はここから別途確保が必要。 |
総務省家計調査二人以上世帯の数値のみを参照すると、持ち家率の高さから住居費が2万円台など極端に低く算出され、賃貸住まいの現役世代の実情から乖離してしまいます。家賃を含めたリアルな支出総額は、都市部で約33万〜36万円、地方でも28万円前後を着地点と捉えるのが健全な資金計画の土台となります。

なぜ「思ったより高い」と嘆くのか?同棲カップルを襲う3つの落とし穴
「一人暮らしの時は月15万円で生活できていたから、2人で暮らせば25万円あれば十分お釣りが来るはず」という読みは、ほぼ確実に外れます。ネットの掲示板やSNS上でも、「同棲を始めた途端に貯金が底をつきかけた」「想像以上の出費に愕然とした」という告白が後を絶ちません。なぜこれほどのギャップが生まれるのか、取材現場で見えてきた構造的な落とし穴を紐解きます。
落とし穴1:自炊の「手抜き外食化」と気遣いによる食費インフレ
一人暮らしなら「今夜は納豆ご飯と昨晩の味噌汁だけで済ませる」といった極端なコストカットが平気でできました。しかし二人暮らしになると、「相手にきちんとした料理を出さなければ」「毎日質素だと申し訳ない」という無意識の心理が働きます。結果として食材の品数が増え、少し良い肉やドレッシングをカゴに入れるようになります。
加えて、仕事で双方が疲れて帰宅した際、「外食で済ませようか」「デリバリーを取ろう」という合意形成が容易になり、1回あたり4,000〜6,000円の支出が週に何度も発生します。2人暮らし食費平均が軽々と月8万円超へ跳ね上がる最大の要因はここにあります。
落とし穴2:見落とされがちな「二人暮らし初期費用」の負債化
二人暮らしをスタートする段階で支払うまとまったコストの回収プランを立てていないケースです。敷金・礼金・仲介手数料・前家賃といった賃貸契約金に加え、引越し代、2人用の大型冷蔵庫や洗濯機、ベッド、ダイニングテーブルの購入など、二人暮らし初期費用の内訳を合計すると80万〜120万円規模の一時金が吹き飛びます。
この初期費用をどちらかの貯金やクレジットカードの分割払いで曖昧に処理した結果、新生活が始まった後も数ヶ月にわたって毎月のキャッシュフローを圧迫し続け、「毎月なぜかカツカツ」という心理的パニックを引き起こすのです。
落とし穴3:ライフスタイルのズレによる水道光熱費の急増
二人暮らし水道光熱費内訳を注視すると、一人暮らし時代の「単純な2倍」にとどまらないケースが多発します。エアコンを2部屋で同時に稼働させる、入浴時間が合わずに追い焚きを何度も使う、洗濯機を毎日2回回すなど、同居によって生活動線が分散すると光熱費の効率は一気に悪化します。特にプロパンガス物件を選んでしまった場合、冬場のガス代だけで月2万円超に達することも珍しくありません。
手取り別シミュレーション|二人暮らし手取り25万の内訳と貯金目安
家計の持続可能性を判断する上で、最も分かりやすい指標が「世帯手取り月収」です。20代〜30代の若年層で最も多く見られる「手取り25万円」の世帯モデルを中心に、収支の内訳と2人暮らし毎月の貯金額目安をシミュレーションします。
【厳選モデル】二人暮らし手取り25万の内訳(地方都市・郊外賃貸)
2人の合計手取りが25万円の場合、都市部での1LDK暮らしは家賃比率が高すぎて極めて危険です。家賃相場を抑えられるエリアを選び、自炊を徹底した現実的な配分は以下の通りです。
- 家賃(管理費込):65,000円(手取りの26%に抑制)
- 食費:45,000円(外食は月1〜2回、基本はお弁当・自炊)
- 水道光熱費:20,000円(節電・都市ガス必須)
- 通信費(2人分):8,000円(格安SIM+格安光回線)
- 日用品・雑費:12,000円
- 娯楽・交際費(2人合算):30,000円
- 医療・予備費:10,000円
- 毎月の貯金:60,000円(手取りの24%を死守)
この配分であれば、年間で約72万円の貯蓄が可能となり、不測の出費や冠婚葬祭にも耐えられます。ただし、手取り25万円の生活において「週末ごとの外食」や「マイカーの維持」を盛り込むと、貯金額は瞬時にゼロ近くまで圧迫されます。
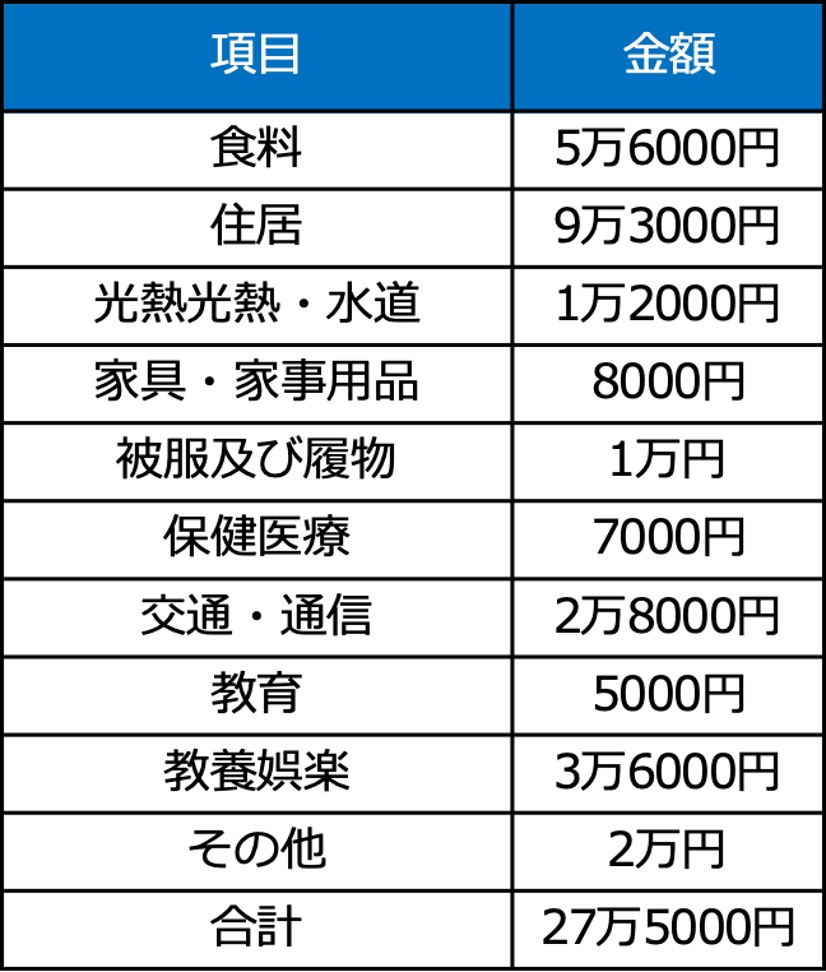
世帯手取り額別の貯蓄ポテンシャル一覧
手取り額のレンジに応じた生活設計の基本ラインは以下のようになります。
- 手取り20万〜25万円:生活防衛ライン。家賃を7万円以下に抑え、貯蓄目安は月3万〜5万円。固定費を極限までシェイプアップしなければ貯蓄は困難。
- 手取り30万〜35万円:標準的な共働きボリュームゾーン。家賃9万〜11万円、貯蓄目安は月6万〜8万円。無理のない範囲でプチ贅沢を楽しみつつ資産形成が可能。
- 手取り40万円以上:ゆとりゾーン。家賃12万〜14万円、貯蓄目安は月10万〜12万円。投資信託(新NISA)などを活用した本格的な資産運用へ回す余力が生まれる。
【実態検証】利用者の生の声とトラブル頻発の「同棲生活費折半ルール」
生活費の項目や金額以上に、カップルを破局の危機に追い込むのが「どう分担するか」という支払いルールの問題です。大手相談サイトや知恵袋、取材先から集まった生々しい声を検証すると、教科書通りの割り勘が人間関係を破壊する現場が浮かび上がってきます。
「完全折半(50:50)」が招く悲劇|現場の告白
IT企業勤務の20代女性Aさんは、同棲開始時の取り決めについて次のように語ります。
「家賃も生活費もすべて1円単位で折半にするルールにしました。でも、彼のほうが食べる量は3倍多く、お風呂も毎日シャワーを流しっぱなし。休日に私がせっせと作った作り置きを全部平らげられた時、怒りを通り越して涙が出ました。『私の生活費は彼の生活を補助するためにあるの?』と感じてしまい、半年で同棲を解消しました」
このように、消費量の非対称性や「家事負担の偏り(アンペイドワーク)」を無視した画一的な折半は、負担感の大きい側に深刻な不満を蓄積させます。
共働き夫婦生活費割合の3大パターン検証
長続きしているカップルが実践している分担方法は、主に以下の3パターンに集約されます。
- パターンA:完全折半方式(同等収入向け)
家賃や光熱費など固定費を半分ずつ出し合う。双方の手取り額がほぼ同じで、家事分担もきっちり5割ずつ担える場合にのみ成立。どちらかの収入が落ちた瞬間に破綻しやすい。 - パターンB:収入傾斜配分方式(推奨)
「彼:手取り28万円(約60%)」「彼女:手取り18万円(約40%)」の場合、共通生活費20万円を彼12万円、彼女8万円で負担する。可処分所得の公平感が保たれ、最も遺恨が残りにくい。 - パターンC:項目分担方式(非推奨)
「家賃は夫、食費と光熱費は妻」といった分担。物価高や気候によって光熱費・食費が跳ね上がった際、「私ばかり負担が増えている」と不満の種になりやすい。
我慢ゼロで月5万円浮かせる!2人暮らし無理のない節約術
日々の暮らしを切り詰めてパートナーとギスギスするような節約は長続きしません。「ストレスを感じずに」「一度設定すれば自動的にお金が浮く」仕組みを導入することで、無理なく月5万円の支出削減を実現する実践ステップを解説します。
1. 通信費とサブスクの聖域なき断捨離(削減効果:月15,000円)
2人で別々の旧大手キャリアプランを漫然と契約し、月々1万5,000円〜2万円近く支払っている世帯は少なくありません。2人揃って格安SIM(ahamo、LINEMO、UQ mobile等)に乗り換えるだけで、通信費は合算で月6,000〜7,000円程度に圧縮できます。さらに、それぞれが個別に契約していた動画配信サービスや音楽サブスクをファミリープランに統合、または片方を解約することで、月3,000円以上の固定費が消えます。
2. 電気・ガスの一本化と支払いカードの集約(削減効果:月8,000円)
賃貸契約時に不動産会社から指定された代理店プランのまま放置されている電気・ガスを見直します。都市ガスと電気のセット割や、ポイント還元率の高い新電力サービスへの切り替えで月3,000円前後の削減が狙えます。また、共通口座と紐づけた還元率1.0%以上の高還元クレジットカードで全ての生活費を決済すれば、月25万円の支出に対して毎月2,500円分以上のポイントが確実にバックされます。
3. 「週末まとめ買い+プライベートブランド」の型化(削減効果:月18,000円)
仕事帰りのスーパーやコンビニへの「ちょこちょこ立ち寄り」は最大の浪費源です。平日の買い物を原則禁止し、週末に1週間分の主菜・副菜リストを決めて業務スーパーや大型量販店で一括仕入れを行います。調味料や缶詰、冷凍野菜を大手プライベートブランド(PB)に切り替えるだけで、食費のベースラインは劇的に下がります。これで無駄な衝動買いとフードロスが激減します。
4. 「ふるさと納税」による日用品・米の調達(削減効果:月9,000円相当)
共働きカップルにとって、ふるさと納税は最強の生活防衛ツールです。高級肉やフルーツではなく、お米、トイレットペーパー、ティッシュペーパー、洗濯洗剤などの「絶対に必要な消耗品」を返礼品として集中選択します。年間を通して日用品の購入頻度が激減し、毎月の雑費予算がそのまま手元に残る計算になります。

一般に知られていない盲点とネットの誤解
ネット上の家計アドバイスには、現実の生活実態を無視した危険な言説が散見されます。鵜呑みにすると生活破綻や関係悪化を招く代表的な誤解を是正します。
誤解1:「食費は2人で月3万円に抑えられる」の罠
SNSの節約アカウントで見かける「2人暮らし食費月3万円」は、実質的に家庭菜園や実家からの定期的な米・野菜の仕送りを前提としているか、毎食もやしや豆腐を多用した極端な炭水化物過多メニューであることが大半です。多忙な現代の共働き世帯がこれを模倣すると、栄養バランスの偏りによる体調不良や、調理ストレスによるメンタルの摩耗を引き起こします。自炊中心でも月5万〜6万円を健全な下限ラインと設定すべきです。
誤解2:「家賃は手取りの3分の1まで大丈夫」の時代錯誤
高度経済成長期や物価安定期に言われていた「家賃は手取りの3分の1」という定説は、社会保険料率が上がり、光熱費や生活必需品が高騰した2026年の現状には適合しません。手取り30万円の世帯が家賃10万円(3分の1)の物件に住むと、貯蓄に回せる余力は極めて薄くなります。現在推奨される安全基準は、「世帯手取りの20〜25%以内」、高くても28%までに抑えるのが鉄則です。
【プロの結論】健全な関係を保つ「心理的バウンダリー」とおすすめの判断基準
家族社会学および心理学の知見から言えるのは、「お金の管理の乱れは、心理的境界線(バウンダリー)の崩壊と直結している」という事実です。
生活費の折半や管理を巡って破綻するカップルは、相手に対して「言わなくても察してくれるはず」「これくらい負担してくれて当然」という共依存的な甘えを抱きがちです。お金の切れ目が縁の切れ目となるのを防ぐため、以下の判断基準を指標にしてください。
【共同生活費の管理がうまくいくカップルの特徴】
- 「共通口座」を開設し、生活費はすべてそこから自動引き落としにしている
- 月1回、収支アプリを見ながら「今月の予算」を振り返るフラットな対話ができる
- 共通の生活費とは別に、お互いが完全に自由に使ってよい「聖域(個人のお小遣い)」を確保している
【生活費トラブルで破局しやすいカップルの特徴】
- 家賃や光熱費の支払い通知が来てから「今月いくら?」とその都度清算している
- 収入差があるにもかかわらず、形式的な50:50の折半に固執している
- 相手の趣味の買い物や交際費に対して口を挟み、管理・監視しようとする
共同口座制を敷き、そこに入金した残りの個人資産については一切干渉しないという「健全な境界線」を引くこと。これこそが、二人暮らしの家計と愛情を長期にわたって両立させる唯一の防壁です。
【2人暮らし生活費】に関するよくある質問(FAQ)
Q1:同棲や新婚生活を始める際の初期費用の総額はどれくらい準備すべき?
A1:家賃10万円の物件を想定した場合、賃貸契約初期費用(敷金・礼金・仲介手数料等)で約45万〜50万円、引越し代で約10万〜15万円、二人暮らし用家電・家具の新調で約30万〜50万円、総額85万〜115万円前後が標準的な相場です。想定外の出費に備え、手元には生活防衛資金として最低でも3か月分の生活費(約90万円)を残した状態で初期費用を捻出するのが理想的です。
Q2:共働き夫婦の場合、生活費の管理方法はどれが一番揉めない?
A2:実務上、最もトラブルが少ないのは「共同口座+完全個人口座」のハイブリッド方式です。2人の合算収入の比率に応じて毎月決まった金額を共同口座へ入金し、家賃・光熱費・食費・日用品費など共通の出費はすべて共同カード・口座から決済します。残った自分のお金は自由に使ってよく、相手の使い方に干渉しないルールにすることで、金銭的自由と運命共同体としての公平性が両立します。
Q3:毎月の貯金額は2人でいくらを目指すべき?
A3:世帯手取り月収の15〜20%を毎月の最低貯蓄目標にするのが現実的な目安です。手取り30万円であれば月4.5万〜6万円、手取り40万円であれば月6万〜8万円です。将来の結婚式、住宅購入の頭金、出産などを数年以内に見据えている場合は、ボーナス全額貯蓄と合わせて手取りの25%以上(手取り30万円なら7.5万円)を積立投資や預金へ回す逆算設計が求められます。
まとめ:2人の未来を守る「お金の対話」の始め方
二人暮らしを成功させる秘訣は、単に安いスーパーを探し回ることではなく、生活費という極めて現実的なテーマを通じて「お互いの価値観をすり合わせる仕組み」を構築することにあります。物価高が続く2026年においては、漫然と暮らし始めれば生活費が膨らむのは構造上当然の帰結です。
「思ったより高い」と不満を募らせる前に、まずは二人暮らし生活費平均を物差しとして現状の支出を可視化すること。そして、固定費の削減と共同口座のルール化を進めてみてください。お金の不安を解消することは、2人のパートナーシップを強固にし、穏やかで安心できる暮らしを長く続けていくための最良の投資となります。 (出典: 2 人 暮らし 生活費(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
