NISA口座変更は損か得か?2026年最新ルールと失敗防ぐ全手順
新NISAの抜本的拡充から丸2年が経過した2026年、投資家の間では利用する金融機関の見直し、いわゆる「NISA口座の変更」を検討する動きが活発化しています。各証券会社によるポイント還元率の改定やアプリのUI刷新、個別株取引における手数料体系の変化などを受け、「現在利用している口座のままで良いのか」と思い悩む声は少なくありません。
金融庁の制度設計上、NISA口座は年単位で金融機関を変更することが認められています。しかし、変更手続きには厳格な期日ルールや買付制限が存在し、一歩手順を間違えると「今年度は変更できない」という事態に陥るケースも散見されます。当メディアでは、読者が抱く疑問や不安を解消すべく、現場の最新取材データに基づいた詳細な解説と実践的な判断基準を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年分のNISA口座変更は、1度でも年内に買付(投信積立含む)があると翌年分まで変更不可能になる。
- 要点2:旧金融機関で購入した商品は新口座へ移管できないが、旧口座内で非課税運用のまま持ち続けることができる。
- 要点3:クレカ積立の自動発注タイミングによる「口座変更ブロック」のトラブルが多発しており、前年秋から計画的な設定解除が必須となる。
【2026年最新】NISA口座変更の基本ルールと知っておくべき最新ニュース
新NISA制度において、投資家が最も誤解しやすいのが「口座変更が適用されるタイミング」と「買付実績の判定基準」です。税制上の原則として、NISA口座はすべての金融機関を通じて1人につき1口座しか保有できません。ただし、年単位(1月1日〜12月31日)で管理されているため、所定の手続きを踏むことで翌年以降、あるいは当年の利用金融機関を変更することが可能です。
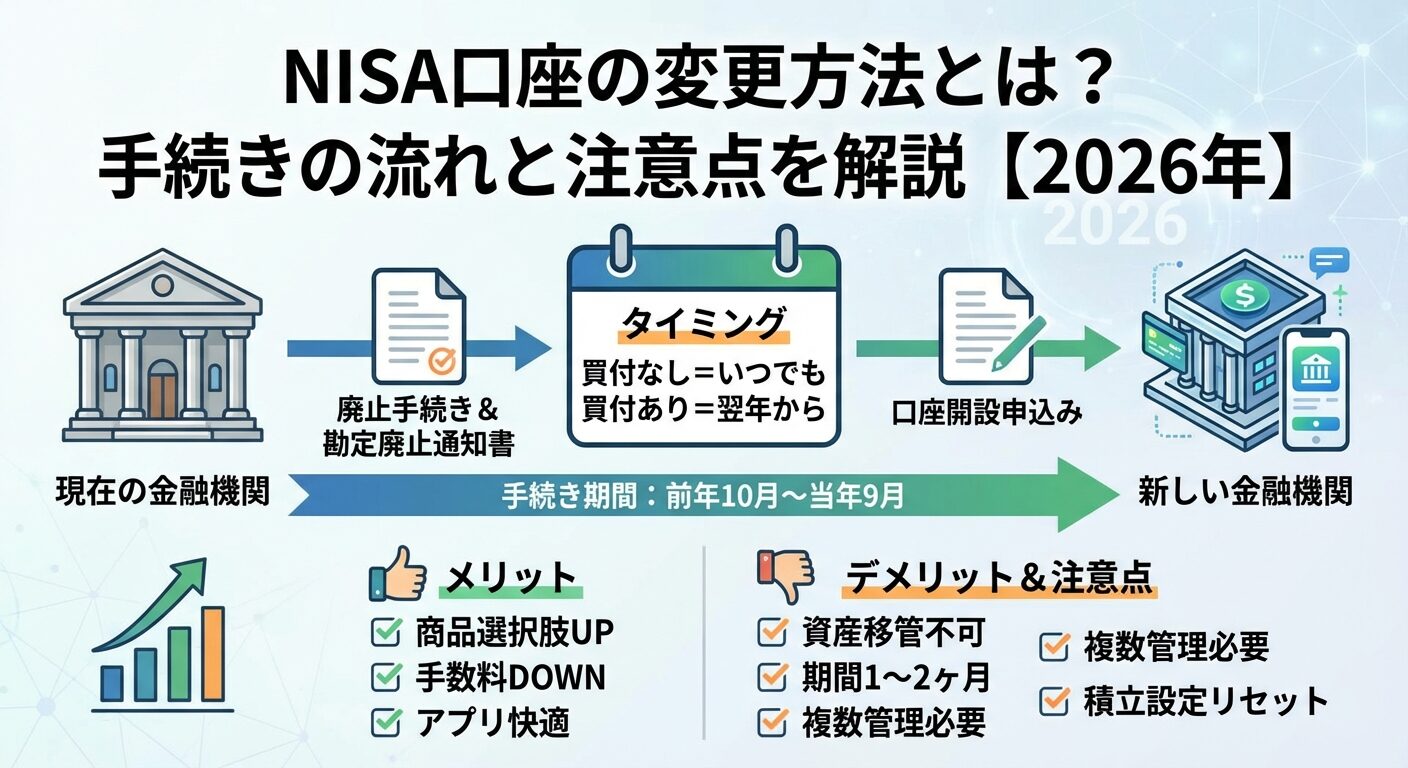
金融機関変更を申し込む期間は、変更したい年の前年10月1日から、変更したい年の9月末までと規定されています。例えば、2026年分のNISA口座を変更したい場合、2025年10月1日から2026年9月30日までに手続きを完了させなければなりません。しかし、ここに最大のハードルが存在します。変更したい年(2026年)の1月1日以降、すでに旧口座で「つみたて投資枠」または「成長投資枠」を1円でも利用して買い付けを行った場合、その年の変更受付は即座に締め切られ、最短でも翌年(2027年分)からの変更扱いとなります。
業界の最新ニュースに目を向けると、2025年末から2026年にかけて主要ネット証券各社が実施した「投信残高ポイント」や「クレジットカード積立の付与率」の相次ぐ見直しが、ユーザーの移動熱を加速させました。大手対面銀行からネット証券への移行はもちろん、ネット証券大手間での乗り換え合戦が繰り広げられており、各社のシステム処理能力やカスタマーサポートの対応スピードにも差が生じ始めています。
噂の真相を徹底検証|「乗り換えで資産が消える?」ネットの反応と炎上の背景
SNSや大手掲示板、知恵袋などのコミュニティでは、NISA口座の変更をめぐって様々な不安や誤情報が飛び交っています。なかでも「口座を変更すると、今まで非課税で運用していた資産が強制売却されて課税口座に移るのではないか」「非課税枠がリセットされて損をする」といった噂が後を絶ちません。
結論から申し上げると、既存の保有資産が勝手に売却されたり課税されたりすることはありません。これは制度の構造を理解すれば明白です。旧金融機関の口座で買付を行った商品は、口座変更後もそのまま旧口座のNISA枠内で非課税運用を継続できます。分配金や売却益も、非課税期間が無期限化された現行制度のもとで保護され続けます。ただし、新しく付与される年間投資枠(最大360万円)での新規買付のみが、変更先の新口座で行われる形になります。
一方で、ネット上で実際に「炎上」に近い形で不満が噴出しているのが、クレジットカード積立の設定解除ミスによる変更不能トラブルです。取材に応じた30代の個人投資家は、次のように当時のやり場のない憤りを打ち明けています。
「2026年から別のネット証券へ乗り換えるつもりで、12月下旬に書類を準備していました。ところが、旧口座で設定していたクレカ積立の発注処理が1月初旬に自動で走ってしまい、システム上で『当年買付あり』と判定されてしまったのです。窓口に問い合わせても『税制上の決まりで、1回でも約定した場合は年内の変更は一切できません』と突っぱねられ、丸1年間プランが狂いました」
多くのネット証券では、毎月1日の買付に向け、前月10日前後にクレジットカードの決済処理を確定させます。この締め切り日を把握していなかった投資家が、意図せぬ買付によって「変更ブロック」に遭い、サポート窓口へ抗議が殺到する事例が毎年多発しているのが実情です。
【実態検証】主要金融機関の乗り換え比較データと現場目線で見えたリアル
金融機関の変更に踏み切る際、手続きにかかる日数や書類のやり取り、ポイント還元率の実質的な差を客観的に比較しておくことが不可欠です。主要な証券タイプごとの特徴を以下の表にまとめました。
| 項目 | 主要ネット証券(SBI・楽天等) | 大手銀行・対面証券 | 編集部の見解・評価 |
|---|---|---|---|
| 変更完了までの所要期間 | 約2週間〜4週間(オンライン完結一部導入) | 約3週間〜1ヶ月半(原則郵送・窓口) | 税務署の審査(通常1〜2週間)が必須となるため、いかに早く通知書を発行させるかが鍵。 |
| 取扱商品数(投資信託) | つみたて枠:約200〜220本 成長投資枠:1,000本以上 | つみたて枠:10〜30本程度 成長投資枠:100本未満 | 低コストのインデックス投信を網羅するネット証券が商品選択肢で圧倒的優位。 |
| クレカ積立・還元率 | 0.5%〜最大2.0%(カード券種・利用条件による) | なし〜最大0.5%(グループ施策限定) | 2024年以降の改定で条件が複雑化。年会費コストとのバランス見極めが不可欠。 |
| 株式取引手数料(国内) | 完全無料(約定条件等のクリア時) | 1約定あたり数百円〜数千円 | 成長投資枠で個別株やETFを頻繁に売買する層は、ネット証券以外に合理性がない。 |
データを見れば明らかなように、大手対面銀行からネット証券への移行は、コスト・取扱商品数の両面で極めて明確なメリットが存在します。一方、ネット証券同士の乗り換えに関しては、単なるポイント還元率のコンマ数パーセントの差だけを求めて動くと、手続きの手間や一時的な非積立期間の発生といったコストが上回るリスクがあります。

一般に知られていない盲点とネットの誤解|失敗しやすい3つの落とし穴
NISA口座変更の実務において、金融機関のパンフレットでは小さくしか書かれていない重要な盲点が3つ存在します。
第1の盲点は「既存保有商品の口座間移管が絶対にできない」という点です。
旧口座で運用している「オルカン」や「S&P500」などの投資信託を、新口座へそのまま移し替える機能は日本の税制システム上、用意されていません。新口座に一本化したい場合は「旧口座で一度売却し、現金化した資金を新口座で再度買い直す」必要があります。しかし、これを実施すると、せっかくの複利効果が途切れるだけでなく、新NISAの年間投資枠(360万円)の上限に引っかかる懸念が生じます。売却せずに旧口座で放置して持ち続けるのが資産運用の正攻法ですが、複数社に資産が分散し、資産管理アプリ等を使わない限り全体残高の把握が煩雑になる点は覚悟しなければなりません。
第2の盲点は「勘定廃止通知書の発行に伴うタイムラグ」です。
口座変更には、旧金融機関から「勘定廃止通知書」(または非課税口座廃止通知書)を書面で取り寄せる必要があります。金融機関によっては、この書類の発送までに申請から1〜2週間を要し、それを新しい証券会社へ郵送・提出後、税務署の審査を経て開設完了するまでに合計で約1ヶ月近くかかります。この移行期間中は、旧口座での積立はもちろん停止され、新口座での積立も開始できない「運用の空白期間」が発生します。
第3の盲点は「つみたて投資枠と成長投資枠の分割不可ルール」です。
「つみたて投資枠は低コスト投信が豊富なネット証券A社、成長投資枠はIPOや株主優待が魅力的なB社で使いたい」という要望を抱く投資家は多いですが、現行制度では同一年に2つの枠を別々の金融機関で開設することは固く禁じられています。どちらの枠も同じ1社で運用しなければならないため、総合的なバランスを判断する必要があります。
【プロの結論】行動経済学から見る「変更すべき人・踏みとどまるべき人」の判断基準
行動経済学の観点から投資家の心理を分析すると、多くの人が「現状維持バイアス(面倒な手続きを避け、現状に甘んじる心理)」に縛られる一方で、一部の熱心な層は「小利にとらわれるサンクコスト効果や過剰適応」に陥っています。毎月数百円相当のポイント還元率の上下に一喜一憂し、毎年口座変更を繰り返す行為は、投資本来の目的である「長期・分散・低コストによる資産形成」から逸脱しかねません。
本誌編集部が現場の取材とデータ検証から導き出した、口座変更を行うべきか否かの明確な判断基準は以下の通りです。
▼ NISA口座を即座に変更すべき人の条件
- 対面銀行や地方銀行でNISAを開設し、信託報酬の高い投資信託しか選べない人: 年間0.5%〜1%以上の余計なコスト差は数十年の運用で数百万円単位の格差を生むため、今すぐネット証券へ変更すべきです。
- 成長投資枠で個別日本株や米国株、米国ETFの取引を本格的に始めたい人: 買付手数料や為替手数料が無料・格安の主要ネット証券に移らなければ、取引ごとの手数料負けが確定します。
- 経済圏(ポイント・銀行口座・給与受取)を完全に他社へ移行させた人: 連携による普通預金金利優遇などの恩恵が受けられる場合は、変更の合理的価値があります。
▼ 口座変更を踏みとどまり、現状維持すべき人の条件
- すでに主要ネット証券(SBI・楽天・マネックス・auカブコム等)でインデックス投信を愚直に積み立てている人: 各社のポイント還元率の差は年間数千円程度であり、管理口座が分かれるストレスや書類手続きの手間を考慮すると割に合いません。
- 直近ですでに今年分の買付が1回でも約定してしまっている人: 無理に焦って動いても2026年分は変更できません。翌年適用の予約受付が始まる秋(10月以降)まで静観するのが賢明です。

【nisa 口座 変更】に関するよくある質問(FAQ)
Q1:口座変更手続き中、これまで積み立てた資産は暴落時に売却できなくなりますか?
A1:いいえ、売却は可能です。口座変更手続き中であっても、旧金融機関で保有している資産の売却注文は通常通り行えます。制限されるのはあくまで「新たな買付」のみです。相場の急変時に手仕舞いできなくなるリスクはありません。
Q2:2026年の途中から変更したい場合、クレカ積立はいつ停止すれば良いですか?
A2:2026年中に変更したい場合、2026年の買付が1度も発生していないことが絶対条件です。すでに1月以降に積立が行われてしまっている場合は、2026年中の変更は不可能です。翌年(2027年)から変更するためには、2026年9月中旬〜下旬までに旧口座の積立設定をすべて解除し、10月1日以降に変更手続きを開始するのが確実です。
Q3:旧口座を完全に解約(閉鎖)する必要はありますか?
A3:解約する必要はありません。口座変更手続きによって発行されるのは「勘定廃止通知書」であり、これはNISAの機能だけを他社へ移す書類です。旧証券会社の口座自体は維持され、そこに預けてある資産も非課税のまま保持されます。全資産を売却して完全に取引を終了させない限り、解約手続きを取るべきではありません。
まとめ:今後の動向と失敗しないための判断基準
新NISA時代の資産運用において、金融機関の選択は重要な戦略のひとつです。しかし、口座変更は単なるクリック作業ではなく、税務署審査を伴う公的な行政手続きであることを忘れてはなりません。
目先のキャンペーンやポイント還元率のわずかな差異に踊らされ、頻繁に口座を渡り歩くことは、管理コストと手続きミスのリスクを増大させます。自らの投資スタイルが「全世界株式やS&P500への長期積立」であるならば、主要ネット証券にある口座をどっしりと維持し、市場に居続けることこそが最大の果実を生み出します。一方で、旧態依然とした高コストな窓口口座に縛られている読者は、年間スケジュールの罠を的確に見極めた上で、速やかに合理的なプラットフォームへの移行を決断すべきです。 (出典: nisa 口座 変更(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
